Comprar vivienda
Comprar vivienda en España siendo extranjero
Guía para compradores extranjeros o no residentes: NIE, fondos, hipoteca, documentos, representación e impuestos antes de comprometer la compra.
Para comprar vivienda en España siendo extranjero o no residente, investiga el inmueble y prepara tu identificación, fondos, financiación y forma de firmar en paralelo. Antes de entregar una señal, confirma las condiciones aplicables a tu nacionalidad, residencia y ubicación. El NIE identifica al comprador; no acredita que la vivienda esté libre de problemas.
¿Qué cambia al comprar desde el extranjero?
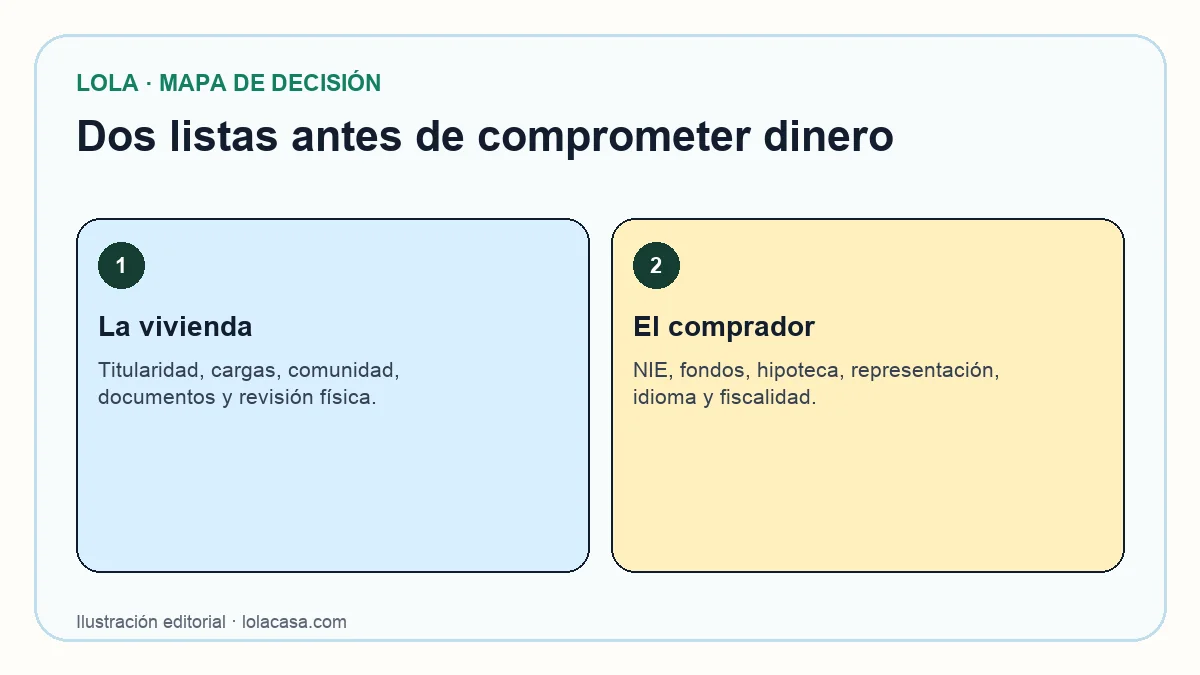
Añades trámites del comprador a las comprobaciones de cualquier vivienda. Organiza dos listas con responsable y documento pendiente; tener resuelta una no cierra la otra. Sigue la guía general de compra para la investigación del inmueble.
| Antes de comprometer dinero | Vivienda | Comprador |
|---|---|---|
| Identificar | Dirección, finca registral y anexos. | Identificación, NIE y quién firmará. |
| Comprobar | Titularidad, cargas, comunidad y estado físico. | Fondos, financiación y restricciones aplicables. |
| Resolver | Documentos contradictorios o no entregados. | Poder, idioma, impuestos y calendario de pagos. |
¿Qué debes resolver sobre NIE, residencia y ubicación?
El NIE es un identificador. La Policía Nacional explica cómo solicitarlo por intereses económicos y permite tramitarlo a través de oficinas consulares cuando el interesado está fuera de España. Confirma con la oficina competente la documentación, cita y canal antes de fijar una firma.
El artículo 205 del Reglamento de extranjería regula esa identificación; el artículo 206 trata por separado los documentos que acreditan la situación en España. No deduzcas de un NIE que tienes autorización para residir o trabajar. Si la compra forma parte de una mudanza, resuelve el expediente migratorio por su cauce propio.
Tampoco asumas que cualquier inmueble tiene el mismo régimen: la Ley 8/1975 contempla zonas con restricciones a la propiedad por extranjeros. Pide a notaría o asesoría jurídica que compruebe la finca, nacionalidad y posibles excepciones antes de reservar. Esta guía no determina si una compra concreta necesita autorización.
¿Cómo preparar el banco y el origen del dinero?
Consulta al banco qué documentos necesita antes de ordenar transferencias. El Banco de España explica que las entidades pueden pedir identificación y pruebas de actividad y origen de fondos. No hay una lista única de documentos válida para todas las operaciones.
Pide confirmación del medio de pago aceptado, titularidad de la cuenta receptora, comisiones, cambio de divisa y tiempo operativo. Conserva justificantes que enlacen el origen del ahorro con el pago. Si cambia el IBAN por correo, verifícalo por un contacto conocido antes de transferir.
Aclara con banco y notaría qué cuenta utilizarás. Esta guía no presenta una cuenta española como obligación universal ni garantiza que una transferencia internacional llegue para una fecha determinada.
¿Qué comprobar si necesitas hipoteca?
Obtén una evaluación para tu situación antes de asumir compromisos. La guía del Banco de España distingue publicidad, información general, tasación, FEIN (oferta vinculante) y FiAE (advertencias relevantes). Una simulación comercial no es la oferta vinculante.
Pregunta cómo valorarán tus ingresos, deudas y moneda de cobro, qué documentos extranjeros aceptan y cuánto dinero propio necesitas. Compara coste total y condiciones; aquí no se promete un porcentaje de financiación para no residentes.
Si dependes del préstamo, lleva esa dependencia a la revisión profesional de las arras. No presupongas que una denegación bancaria devuelve automáticamente la señal.
¿Qué documentos de la vivienda debes revisar?
Solicita información registral de la finca correcta y compárala con lo ofrecido. Registradores explica que el Registro recoge derechos sobre inmuebles y que la nota simple tiene valor informativo. Que un documento sea público no significa que revele toda la situación física o privada.
El Notariado recomienda revisar quién vende, las cargas y los pagos a la comunidad antes de contratar. Pide al vendedor documentación de comunidad, obras, ocupación y certificados aplicables, y contrástala con la finca y los anexos que vas a comprar.
Usa el checklist de vivienda usada para asignar cada petición. Encarga una visita física y revisión técnica si hay dudas relevantes. Una videollamada puede orientar preguntas, pero no sustituye esa inspección. Un documento pendiente sigue pendiente aunque el resto parezca correcto.
¿Cómo organizar representación, idioma y firma?
Si no vas a desplazarte, consulta con la notaría española cómo otorgar un poder adecuado a la operación. Define con asesoramiento quién actuará, para qué actos y con qué límites. Antes de otorgarlo fuera de España, confirma si requiere legalización o apostilla, traducción y qué copia deberá presentarse.
Avisa con antelación si no comprendes el idioma de la escritura. El artículo 150 del Reglamento Notarial prevé la intervención de intérprete cuando el otorgante no conoce suficientemente el idioma y el notario no puede comunicarle el contenido. Acuerda la solución con la notaría; no improvises el día de la firma.
Solicita antes el borrador, la relación de pagos y la explicación de los asuntos pendientes. La cronología de compra ayuda a coordinar documentación, financiación y entrega sin imponer un plazo universal.
¿Qué impuestos y gestiones quedan después?
Presupuesta la operación concreta. El Punto de Acceso General distingue primeras entregas, vivienda usada e ITP y AJD, y enlaza las administraciones territoriales competentes. Pide el cálculo de tributos, gastos y plazos según lugar, operación y circunstancias; no uses un porcentaje genérico de gastos para cerrar tu presupuesto.
La fiscalidad no termina en la compra: la Agencia Tributaria distingue, para personas físicas no residentes, renta imputada por inmuebles urbanos de uso propio o desocupados, alquileres y ganancias al vender. Un piso sin alquiler no equivale automáticamente a ausencia de obligaciones fiscales.
Coordina el tratamiento en España y en tu país de residencia con asesoramiento fiscal. Tras firmar, conserva escritura, justificantes de pagos e impuestos y seguimiento de la inscripción; acuerda quién controla notificaciones, comunidad, suministros y llaves si seguirás fuera.
¿En qué parte puede ayudarte Lola AI?
Con la dirección exacta y el precio anunciado, Lola consulta fuentes públicas según la cobertura del lugar. Su función en este proceso es aportar información de la vivienda y señalar límites de los datos disponibles. Consulta las fuentes y la cobertura antes de interpretar un resultado.
Lleva los hallazgos y documentos pendientes al profesional correspondiente. Lola no sustituye el expediente migratorio, la evaluación bancaria, el cálculo fiscal personal ni la revisión jurídica de la compra.
Qué pedir o comprobar ahora
- Prepara dirección exacta y precio; envíalos a Lola para iniciar las comprobaciones públicas disponibles.
- Confirma con Policía o consulado la tramitación del NIE y con notaría quién firmará y en qué idioma.
- Pide al banco su lista de documentación, evaluación de financiación y operativa de pago.
- Reúne información registral y documentos del vendedor; asigna responsable a cada contradicción o ausencia.
- Antes de entregar una señal, revisa con profesionales restricciones, contrato, financiación y presupuesto fiscal; deja organizado el seguimiento posterior.
Fuentes y alcance
Ámbito: España; trámites y fiscalidad sujetos a territorio y circunstancias personales. Cada enlace se abrió y comprobó en la fecha indicada.
- Asignación de NIE a instancia de interesado, Policía Nacional. Comprobado el 29 de septiembre de 2026.
- Real Decreto 1155/2024, artículos 205 y 206, Boletín Oficial del Estado. Comprobado el 29 de septiembre de 2026.
- Ley 8/1975, zonas e instalaciones de interés para la Defensa Nacional, Boletín Oficial del Estado. Comprobado el 29 de septiembre de 2026.
- ¿Puede mi banco pedirme la declaración de la renta?, Banco de España. Comprobado el 29 de septiembre de 2026.
- Antes de pedir una hipoteca, Banco de España. Comprobado el 29 de septiembre de 2026.
- Viviendas e inmuebles, Consejo General del Notariado. Comprobado el 29 de septiembre de 2026.
- Registro de la Propiedad, Colegio de Registradores de España. Comprobado el 29 de septiembre de 2026.
- Reglamento Notarial, artículo 150, Boletín Oficial del Estado. Comprobado el 29 de septiembre de 2026.
- Compraventa de bienes inmuebles. Impuestos, Punto de Acceso General, Administración General del Estado. Comprobado el 29 de septiembre de 2026.
- Cuestiones específicas sobre tributación de inmuebles, Agencia Tributaria. Comprobado el 29 de septiembre de 2026.