Comprar vivienda
Pasos para comprar una vivienda: del anuncio a la escritura
Cronología para comprar vivienda en España: qué comprobar antes de la visita, la oferta, las arras, la hipoteca, la escritura y la entrega.
Para comprar una vivienda en España, fija presupuesto y financiación; identifica el inmueble y revisa sus datos antes de ofertar. Tras la visita, pide la documentación privada y registral necesaria. Después negocia una oferta y unas arras que reflejen financiación, cargas, plazos y asuntos pendientes. Si solicitas hipoteca, coordina tasación, aprobación bancaria, FEIN, FiAE y asesoramiento notarial. La compra culmina con la escritura, los impuestos aplicables y la presentación en el Registro de la Propiedad. La regla práctica es adelantar cada comprobación al último momento en que todavía puedes negociar, condicionar o retirarte sin asumir una obligación que no entiendes.
La cronología completa en una tabla
El orden importa tanto como la lista. Conocer una carga después de firmar arras no deja el mismo margen para negociar que descubrirla antes.
La columna «último momento prudente» es una recomendación para decidir, no un plazo legal universal. Contrato, territorio, vivienda y financiación pueden cambiarlo.
| Fase | Prueba o decisión | Último momento prudente |
|---|---|---|
| Presupuesto | Ahorro, cuota asumible, gastos y margen para imprevistos. | Antes de filtrar anuncios por precio. |
| Anuncio identificado | Dirección exacta, precio, planta, puerta y anexos. | Antes de invertir tiempo o entregar una reserva. |
| Comprobación inicial | Coincidencias básicas, fuentes públicas disponibles y señales de alerta. | Antes de ofertar; como mínimo, antes de entregar dinero. |
| Visita y documentos | Estado físico, ocupación, comunidad, cargas y documentación aplicable. | Antes de fijar en arras lo que aceptas comprar. |
| Oferta y arras | Precio, financiación, pendientes, fechas y consecuencias. | Antes de firmar el texto final y transferir la señal. |
| Hipoteca | Tasación, aprobación, coste total, FEIN, FiAE y acta notarial. | Según el calendario bancario y antes de quedar vinculado por el préstamo. |
| Escritura | Identidad, pagos, cargas, entrega y versión final de la operación. | Antes de firmar ante notario. |
| Impuestos y Registro | Tributo aplicable, autoliquidación y presentación registral. | Dentro del plazo que confirme la administración competente. |
| Entrega | Llaves, posesión, suministros, inventario y desperfectos acordados. | En la fecha y condiciones pactadas. |
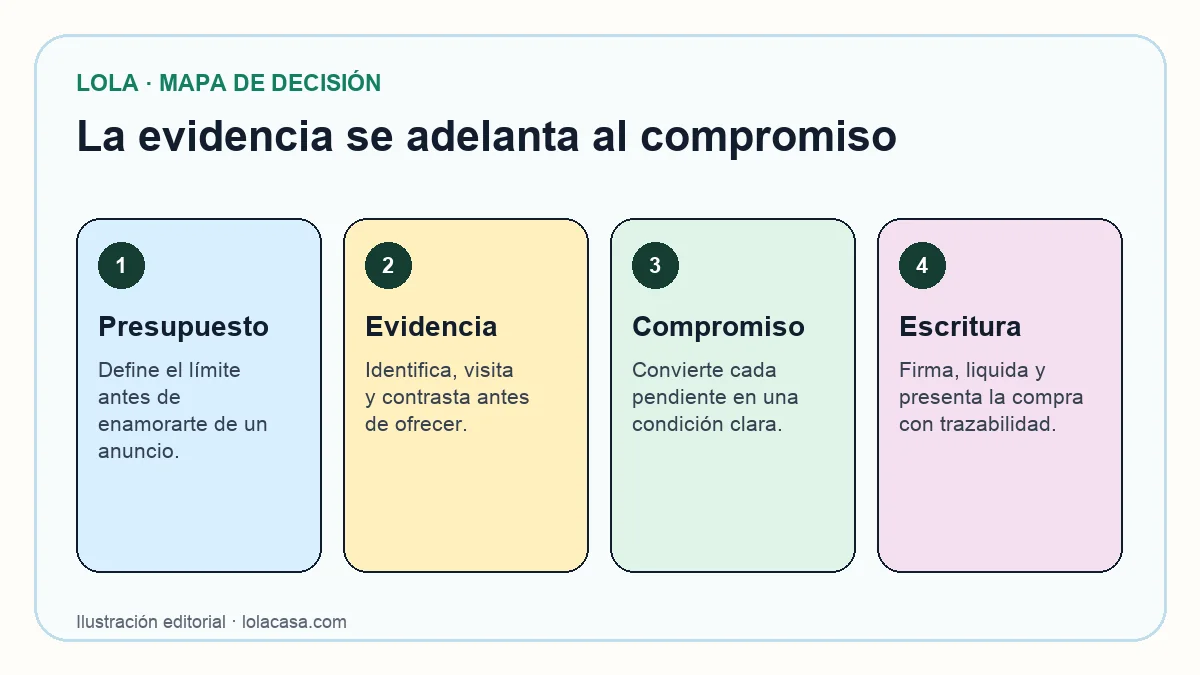
1. Define el presupuesto antes de buscar
Empieza por el dinero que puedes destinar a la operación sin agotar tu colchón. Separa precio, impuestos, tasación y demás gastos aplicables. No uses un porcentaje genérico como si fuera una factura: la tributación depende, entre otros factores, de si la vivienda es nueva o usada, de la comunidad autónoma y de las circunstancias del comprador.
Si necesitas hipoteca, compara el coste total, el plazo, las comisiones y los productos vinculados. Una simulación inicial no equivale a una concesión. El banco estudiará tu solvencia y la vivienda, y la tasación puede cambiar el importe financiable.
- Ingresos estables y deudas existentes, incluida la información que la entidad pueda consultar para evaluar solvencia.
- Ahorro disponible después de conservar un margen de seguridad.
- Cuota que seguiría siendo asumible ante gastos de comunidad, mantenimiento y cambios previsibles.
- Costes de compra calculados para el territorio y el tipo de vivienda concretos.
2. Identifica la vivienda y haz la primera comprobación
Antes de pedir papeles, asegúrate de que sabes qué piso estás estudiando. Guarda dirección completa, municipio, código postal, planta, puerta, precio y anexos anunciados. Garaje y trastero pueden tener una identificación propia; no des por hecho que están incluidos solo porque aparecen en las fotos.
Con esos datos puedes hacer una primera revisión de fuentes públicas y detectar incoherencias que merecen preguntas. Lola recibe la dirección y el precio, consulta los registros disponibles para ese territorio y devuelve un resumen y un informe con fuente y fecha. Es una capa inicial, no una nota simple, una tasación ni una inspección.
Haz esta revisión antes de ofertar cuando sea posible. Si algo queda pendiente, anota quién aportará la prueba y qué ocurrirá si contradice lo anunciado. Consulta el mapa de registros públicos para conocer el alcance de cada fuente.
- Guarda el anuncio y anota dirección, precio, superficie declarada y anexos.
- Envía dirección y precio a Lola antes de que una señal limite tu margen.
- Separa hechos confirmados, afirmaciones del anuncio y preguntas pendientes.
- Pide una explicación documentada para cualquier diferencia material.
3. Visita, observa y pide los documentos privados
La visita responde preguntas que no aparecen en un registro: humedad, ruido, luz, ventilación, instalaciones, distribución real y estado de zonas comunes. Vuelve a una hora distinta si un factor puede cambiar. Cuando un indicio sea material, recurre a un técnico capaz de diagnosticarlo.
En paralelo, pide la documentación de la operación. La información registral ayuda a comprobar quién figura como titular y qué cargas o derechos están inscritos. Las actas y certificados de la comunidad pueden revelar deudas, derramas, obras y conflictos que no aparecen reunidos en una base pública. También debes confirmar ocupación, entrega y documentos territoriales que resulten aplicables.
Compara anuncio, visita y documentos. Una diferencia no siempre impide comprar, pero exige entender si afecta al precio, al uso o a la financiación. El checklist para comprar un piso de segunda mano organiza la revisión.
- Información registral reciente y explicación de cada carga o limitación.
- Escritura del vendedor y descripción de los anexos incluidos.
- Certificado de deuda, actas recientes y derramas de la comunidad.
- Situación de ocupación y fecha verificable de entrega de la posesión.
- Certificados, inspecciones y documentación exigible en el territorio.
- Inspección técnica si el estado físico puede cambiar la decisión.
4. Negocia la oferta y las arras con los pendientes a la vista
Una oferta no debería ocultar incertidumbres bajo una cifra. Indica qué vivienda y anexos comprende, cuánto ofreces, durante cuánto tiempo y de qué comprobaciones depende. Si entregas una reserva, entiende quién recibe el dinero, por qué concepto y con qué reglas se devuelve o retiene.
Las arras no son obligatorias, pero obligan cuando se firman. El texto debe identificar las partes y la finca, el precio, la cantidad entregada, el tipo y los efectos de las arras, la fecha de escritura, la entrega de llaves, la financiación y la solución de cargas o documentos pendientes. Una promesa verbal no sustituye una condición bien definida.
Clasifica cada duda antes de firmar: resolver, proteger en el contrato con asesoramiento o detenerse. La guía sobre qué revisar antes de arras explica esta decisión. No asumas que una hipoteca denegada devuelve automáticamente el dinero; el contrato y el derecho aplicable importan.
| Pendiente | Protección práctica | Señal de pausa |
|---|---|---|
| Financiación | Condición revisada, importe, prueba y plazo compatibles con el banco. | El contrato vence antes de que la entidad pueda decidir. |
| Carga registral | Mecanismo, responsable y prueba de cancelación. | Nadie explica el asiento o su efecto. |
| Documento del edificio | Fecha de entrega y consecuencia si no confirma lo anunciado. | Se exige firmar sin acceso ni alternativa. |
| Ocupación o llaves | Estado de entrega y fecha verificable. | Solo existe una promesa oral. |
| Defecto u obra | Solución, precio o condición revisada por profesionales. | No se puede medir el alcance antes del compromiso. |
5. Coordina tasación, hipoteca y calendario notarial
La entidad analiza tu solvencia, encarga o acepta una tasación válida y decide si concede el préstamo. Compara ofertas por su coste y condiciones completas, no solo por la cuota inicial. Revisa también escenarios de cambio de tipo cuando corresponda y el coste de los productos vinculados.
Cuando la operación es viable, el Banco de España explica que la entidad debe entregar la Ficha Europea de Información Normalizada (FEIN) y la Ficha de Advertencias Estandarizadas (FiAE) al menos diez días naturales antes de que quedes vinculado por el préstamo. Este sí es un plazo legal indicado para la documentación precontractual hipotecaria; no es una estimación de cuánto tarda toda la compraventa.
Antes de firmar el préstamo, el notario comprueba la documentación y presta asesoramiento en el acta previa. Alinea esta secuencia con el vencimiento de las arras y la fecha de compraventa. Si el margen no es realista, renegocia antes de incumplir.
6. Firma la escritura, liquida el impuesto y presenta la compra
Antes de la escritura, revisa la operación: identidad y representación, finca y anexos, precio y medios de pago, cargas, gastos acordados, ocupación, entrega de llaves y documentos pendientes. El notario controla la legalidad y explica el instrumento público, pero necesitas plantear tus dudas antes de firmar.
La escritura documenta la transmisión. Después corresponde presentar y pagar el tributo aplicable. En términos generales, una vivienda nueva y una usada siguen categorías fiscales distintas, y la gestión depende de la administración competente. Confirma tipo, beneficios y plazo con la autoridad tributaria de tu comunidad autónoma o con asesoramiento fiscal. No uses una cifra nacional genérica como respuesta para tu caso.
Para inscribir la compra, el Registro necesita la escritura autorizada y la documentación fiscal correspondiente. La presentación puede tramitarse electrónicamente desde la notaría. Conserva justificantes y comprueba después que la inscripción refleja correctamente la finca y el derecho adquirido.
- Lee el borrador y resuelve diferencias antes de acudir a la firma.
- Comprueba medios de pago, cancelación de cargas y entrega de llaves.
- Firma solo cuando entiendas la escritura y la operación coincida con lo pactado.
- Confirma impuesto, plazo y posibles beneficios con la administración competente.
- Presenta la escritura y verifica el resultado registral.
7. Cierra la entrega y guarda un expediente verificable
La compra no termina al salir de la notaría. Documenta las llaves recibidas, lecturas de contadores, inventario y estado de entrega. Cambia la titularidad de suministros, comunica lo necesario a la comunidad y conserva contratos, facturas, escritura, justificantes fiscales y comunicaciones relevantes.
El expediente útil cuenta una historia sencilla: qué se afirmó, qué fuente lo acreditó, cuándo se comprobó y qué se pactó. Esa trazabilidad permite interpretar mejor un problema y también revisar la compra con calma cuando no lo hay.
Recomendación práctica no significa plazo legal
Revisar fuentes antes de ofertar, volver a visitar o pedir actas antes de arras son recomendaciones para conservar capacidad de decisión. No son plazos legales universales. En cambio, la entrega de la FEIN y la FiAE con al menos diez días naturales antes de quedar vinculado por el préstamo forma parte del calendario legal hipotecario descrito por el Banco de España. Los demás plazos requieren comprobar territorio, documento y fecha.
Qué pedir o comprobar ahora
- Fija precio objetivo, límite absoluto y reserva para gastos antes de buscar.
- Prepara dirección exacta y precio; envíaselos a Lola durante la comprobación inicial.
- Completa la visita con información registral, documentos privados e inspección cuando corresponda.
- No firmes arras hasta clasificar cada pendiente como resuelto, protegido o motivo para parar.
- Confirma los plazos fiscales y contractuales con la administración o el profesional competente.
Fuentes y alcance
Ámbito: España. Cada enlace se abrió y comprobó en la fecha indicada.
- Comprar una vivienda, Consejo General del Notariado. Comprobado el 27 de septiembre de 2026.
- Contratación de la hipoteca, Banco de España. Comprobado el 27 de septiembre de 2026.
- ¿Pensando en pedir una hipoteca? Lo que debes saber antes de empezar, Banco de España. Comprobado el 27 de septiembre de 2026.
- Cómo se inscribe la compraventa de una vivienda en el Registro de la Propiedad, Colegio de Registradores de España. Comprobado el 27 de septiembre de 2026.
- Qué impuestos hay que pagar al comprar una vivienda, Colegio de Registradores de España. Comprobado el 27 de septiembre de 2026.