Comprar vivienda
Qué revisar antes de firmar arras de una vivienda
Guía para revisar documentos, cargas, comunidad, financiación, plazos y consecuencias antes de firmar arras para comprar una vivienda.
Antes de firmar arras, comprueba quién puede vender, qué finca y anexos compras, qué cargas y ocupantes existen, qué debe la comunidad y qué obras están previstas. El contrato debe reflejar precio, cantidad entregada, tipo y consecuencias de las arras, fecha de escritura, entrega de llaves, financiación y solución de cada asunto pendiente. Si una duda cambia la compra, resuélvela, protégela con revisión jurídica o no firmes todavía.
Reúne el expediente antes de leer el contrato
Un contrato no puede corregir una investigación que aún no se ha hecho. Antes de negociar cláusulas, reúne las pruebas que identifican al vendedor, la finca, las cargas, la comunidad, la ocupación y el estado del edificio. La guía para comprar vivienda en España explica cómo coordinar dinero, papeles y revisión física.
Compara los documentos entre sí. La dirección del anuncio, la descripción registral, los anexos, la referencia catastral y lo visitado deben señalar la misma operación. Si algo no coincide, anota la diferencia y quién debe explicarla con una prueba verificable.
| Prueba | Qué debe aclarar | Si falta |
|---|---|---|
| Nota simple reciente | Titularidad, finca, hipotecas, embargos y otros derechos inscritos. | Pídela y entiende cada asiento antes de entregar dinero. |
| Escritura y anexos | Descripción, cuotas, garaje, trastero y facultad para vender. | No des por incluido un anexo que no esté identificado. |
| Certificado y actas de comunidad | Deuda, derramas, obras, conflictos y acuerdos recientes. | Solicítalos al vendedor o a la comunidad por la vía correspondiente. |
| Situación de ocupación | Quién vive allí, con qué título y cuándo se entregará libre. | No bases la entrega de posesión en una promesa verbal. |
| Documentos del edificio | Inspecciones, certificados y actuaciones aplicables al territorio. | Comprueba la regla local y pide el documento concreto. |
| Estado de financiación | Importe, calendario y pasos que aún dependen del banco. | Alinea el plazo contractual con un escenario realista. |
Decide qué hacer con cada riesgo pendiente
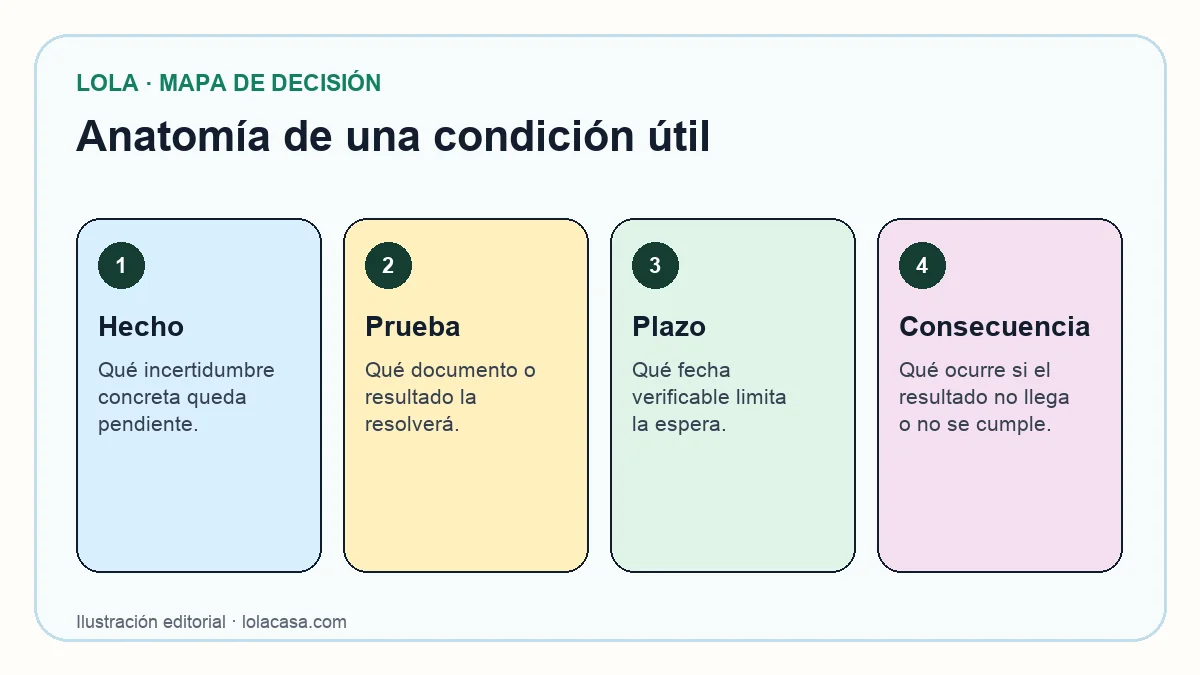
No todas las dudas merecen la misma respuesta. Algunas deben quedar resueltas antes de firmar; otras pueden convertirse, con asesoramiento, en una condición que describa la prueba, el plazo y la consecuencia; y otras justifican detenerse porque ni siquiera está claro qué se vende o quién puede venderlo.
Una frase como «el vendedor lo arreglará» no define cómo se acredita el resultado ni qué ocurre si no llega. La unidad útil de revisión es: hecho pendiente, prueba exigida, fecha límite y consecuencia pactada.
| Decisión | Ejemplos | Resultado mínimo |
|---|---|---|
| Resolver antes | Titular desconocido, poder dudoso, finca mal identificada o carga sin explicación. | Prueba suficiente y revisión profesional cuando corresponda. |
| Proteger en el contrato | Financiación, cancelación de hipoteca, documento pendiente, inventario, llaves u obra acordada. | Condición redactada para el caso concreto, con prueba, plazo y consecuencia. |
| Parar e investigar | Embargo o derecho no entendido, ocupación conflictiva, discrepancia grave o vendedor sin facultad acreditada. | No entregar dinero hasta entender si la operación sigue siendo la misma. |
Qué debe quedar identificado en el contrato
El Consejo General del Notariado recuerda que el documento privado es válido y obliga legalmente aunque no sea obligatorio firmarlo antes de la escritura. El notario no interviene en la firma privada, pero puedes consultarle antes de dar ese paso. No firmes un texto que no entiendas.
La información oficial de la Comunidad de Madrid enumera, entre otros elementos, las partes, la vivienda, las cargas, la comunidad y el IBI, el precio y forma de pago, la hipoteca, la entrega de llaves, el plazo y los efectos del incumplimiento. La lista sirve como control práctico, pero la ley civil aplicable puede variar por territorio y por las circunstancias del contrato.
- Identidad y capacidad de todas las partes, incluida la representación cuando exista.
- Finca registral, dirección, anexos, ocupación y estado de entrega acordado.
- Precio total, importe entregado, destinatario, forma de pago y justificante.
- Naturaleza de las arras y consecuencias que las partes aceptan.
- Cargas existentes, mecanismo para cancelarlas y forma de acreditarlo.
- Fecha de escritura, entrega de llaves y documentación pendiente.
- Dependencia de financiación, solo si corresponde y queda correctamente regulada.
- Distribución de gastos u obligaciones que se aparte de la regla aplicable.
Las arras no tienen siempre el mismo efecto
El artículo 1454 del Código Civil contempla que, cuando median arras o señal en ese supuesto, el comprador puede desistir perdiéndolas y el vendedor devolviéndolas duplicadas. Ese artículo no convierte automáticamente cualquier cantidad entregada en un derecho general a desistir: la redacción y el régimen aplicable importan.
En Cataluña, el artículo 621-8 del libro sexto del Código civil de Cataluña parte de que el dinero entregado es arras confirmatorias y exige pactar expresamente las penitenciales. Por eso una plantilla genérica puede producir un resultado distinto del que el comprador imagina.
Pide que un abogado revise el borrador exacto si la clasificación de las arras, una carga, una ocupación o una condición puede decidir la pérdida de una cantidad importante. Esta guía explica qué preguntas hacer, no interpreta tu contrato.
La financiación depende del contrato y del territorio
No supongas que una denegación hipotecaria devuelve automáticamente las arras en toda España. La Comunidad de Madrid indica que las consecuencias dependen de lo pactado: una condición de financiación puede proteger la devolución en los términos acordados, mientras que su ausencia puede dejar al comprador expuesto al incumplimiento.
Cataluña tiene una regla específica. El artículo 621-49 de su Código civil permite al comprador desistir en ciertos supuestos si el contrato prevé financiación por una entidad designada y esta la deniega dentro del plazo pactado, salvo pacto en contrario o negligencia del comprador. La negativa debe justificarse documentalmente.
La documentación hipotecaria llega en otro calendario. El Banco de España explica que, si la operación resulta viable, la entidad debe entregar la FEIN al menos diez días naturales antes de que el cliente quede vinculado por el préstamo. Ese plazo del préstamo no protege por sí solo el contrato de arras.
- Indica si la compra depende de financiación y qué importe aproximado necesitas.
- Define con asesoramiento qué decisión bancaria sirve como prueba y dentro de qué plazo.
- Coordina tasación, análisis bancario, vencimiento de arras y fecha de escritura.
- Conserva por escrito solicitudes, entregas de documentación y respuesta de la entidad.
Haz una revisión final del mismo borrador que vas a firmar
Comprueba que todas las correcciones negociadas aparecen en la versión final y que no quedan anexos, espacios o referencias por completar. Lee importes, fechas y datos de la finca como información crítica. Una fecha concreta es más comprobable que una promesa abierta.
Verifica quién recibe el dinero, a qué cuenta, con qué concepto y qué justificante conservarás. Asegúrate también de que inventario, ocupación, llaves, cargas y documentos pendientes coinciden con lo que realmente has negociado.
Obtén revisión profesional antes de firmar si dependes de hipoteca, la vivienda está ocupada, procede de herencia, actúa un apoderado, hay cargas, existe protección pública, aparecen discrepancias urbanísticas o se entrega una cantidad cuya pérdida no puedes asumir.
Checklist breve antes de firmar arras
- Titulares, capacidad para vender y representación acreditados.
- Finca, anexos, superficie y ocupación comparados entre documentos y visita.
- Nota simple reciente; cada carga entendida y con una solución definida.
- Certificado de comunidad, actas, derramas y obras pendientes revisados.
- Documentos territoriales y estado físico comprobados en la medida necesaria.
- Precio, cantidad entregada, destinatario y justificante confirmados.
- Tipo de arras, financiación, fechas y consecuencias revisados en el borrador final.
- Cada duda importante resuelta, protegida con asesoramiento o convertida en motivo para no firmar todavía.
Qué pedir o comprobar ahora
- Prepara dirección completa y precio; envíaselos a Lola para revisar la capa disponible de registros públicos.
- Pide una nota simple reciente y los documentos privados que no aparecen en registros.
- Clasifica cada duda como resolver antes, proteger en el contrato o parar e investigar.
- Entrega el borrador y sus anexos a un abogado o consulta al notario antes de firmar si una cláusula decide un riesgo material.
- Consulta qué cubre Lola y cómo trata cada fuente antes de interpretar un dato ausente.
Fuentes y alcance
Ámbito: España, Cataluña, Comunidad de Madrid. Cada enlace se abrió y comprobó en la fecha indicada.
- Código Civil, artículos sobre obligaciones y compraventa, Boletín Oficial del Estado. Comprobado el 22 de septiembre de 2026.
- Código civil de Cataluña, libro sexto, Boletín Oficial del Estado. Comprobado el 22 de septiembre de 2026.
- Viviendas e inmuebles, Consejo General del Notariado. Comprobado el 22 de septiembre de 2026.
- Compraventa de viviendas, Comunidad de Madrid. Comprobado el 22 de septiembre de 2026.
- Información que deben ofrecerle antes de comprar una vivienda, Comunidad de Madrid. Comprobado el 22 de septiembre de 2026.
- Qué sucede con las arras si el banco no concede la hipoteca, Comunidad de Madrid. Comprobado el 22 de septiembre de 2026.
- Compra segura de vivienda. El Registro de la Propiedad te ayuda, Colegio de Registradores de España. Comprobado el 22 de septiembre de 2026.
- Contratación de la hipoteca, Banco de España. Comprobado el 22 de septiembre de 2026.