Comprar vivienda
Cómo comprar una vivienda en España sin sorpresas
Guía paso a paso para comprobar presupuesto, titularidad, cargas, edificio y documentos antes de firmar arras y comprar una vivienda.
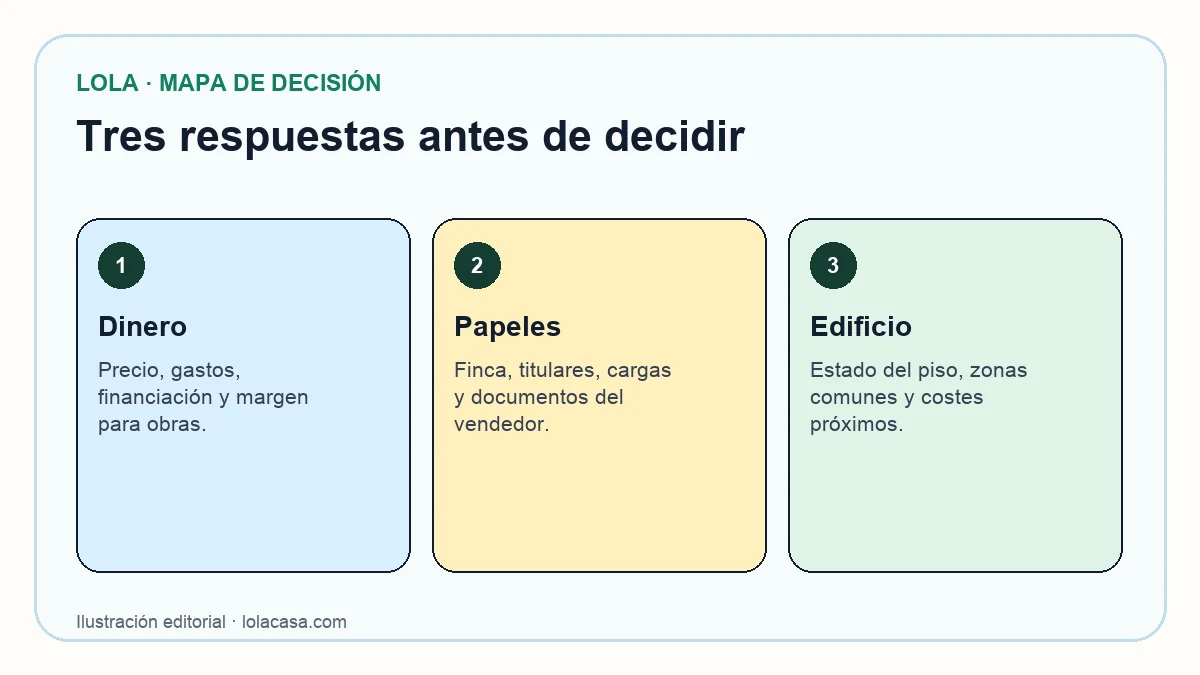
Para comprar una vivienda en España sin sorpresas, investiga tres cosas en paralelo antes de firmar arras: cuánto puedes pagar de verdad, quién vende y qué cargas tiene la finca, y en qué estado están el piso y el edificio. Después resuelve cada duda importante o conviértela en una condición escrita antes de entregar dinero.
Tres revisiones que deben avanzar juntas
Una compraventa parece una secuencia única, pero esconde tres investigaciones. La financiación responde si puedes cerrar la operación; el Registro y los documentos responden qué compras; la visita y la revisión técnica responden qué tendrás que mantener.
Ninguna sustituye a las otras. Una hipoteca viable no elimina una carga registral, una nota simple limpia no detecta humedad y una reforma bonita no demuestra que la comunidad esté libre de una obra costosa.
| Recorrido | Pregunta | Evidencia principal |
|---|---|---|
| Dinero | ¿Puedo pagar compra, gastos y obras con margen? | Ahorro, oferta hipotecaria, tasación y presupuesto. |
| Papeles | ¿Quién vende y qué derechos o cargas existen? | Nota simple, escritura, Catastro y documentos privados. |
| Edificio | ¿Qué estado y costes físicos estoy aceptando? | Visitas, actas, inspecciones y técnico cuando haga falta. |
1. Fija un presupuesto que puedas sostener
Parte del dinero total disponible, no del precio máximo de un portal. Separa entrada, impuestos, notaría, registro, tasación, mudanza y reserva para reparaciones. Los impuestos dependen del tipo de vivienda, el territorio y tus circunstancias, así que un porcentaje genérico no sustituye un cálculo para tu caso.
Si necesitas hipoteca, compara ofertas con el mismo importe y plazo. El Banco de España explica que la tasación ayuda a la entidad a decidir cuánto presta. Una preaprobación, por tanto, no garantiza la financiación de cualquier piso ni de cualquier precio.
- Separa el límite de compra del dinero reservado para gastos y obras.
- Prueba la cuota con un escenario menos favorable y tus gastos reales.
- No prometas en arras el dinero que necesitarás después de recibir las llaves.
2. Confirma la vivienda, el titular y las cargas
Recoge dirección completa, planta, puerta, municipio, anexos y referencia catastral. El Catastro define esa referencia como el identificador oficial que permite localizar el inmueble, pero no acredita por sí sola quién es dueño.
Pide una nota simple reciente. La sede de Registradores indica que informa de la identificación de la finca, sus titulares y derechos inscritos como dominio, hipoteca o usufructo. Comprueba que finca, anexos y titular coinciden con la operación propuesta.
Una hipoteca inscrita no impide necesariamente vender, pero su cancelación debe quedar resuelta. Si aparece un embargo, usufructo, prohibición, servidumbre o un término que no entiendes, obtén una explicación profesional antes de firmar.
- ¿Firman todos los titulares o alguien con poder suficiente?
- ¿La descripción registral coincide con la vivienda que visitaste?
- ¿Cada carga se cancela, se mantiene o necesita una condición específica?
3. Revisa el piso y también el edificio
Haz otra visita si la decisión avanza, preferiblemente a distinta hora. Prueba agua, persianas y climatización con permiso; mira techos, marcos y bajantes visibles; escucha la calle; revisa portal, ascensor, fachada, cubierta accesible y garaje.
Una mancha o una grieta es un indicio, no un diagnóstico. Si puede cambiar tu decisión o presupuesto, lleva a un técnico independiente. Los datos públicos pueden aportar antigüedad, inundabilidad o inspecciones según el territorio, pero una fuente que no responde nunca debe presentarse como un resultado limpio. Consulta qué cubre Lola.
- Anota el hecho observable: lugar, tamaño, olor, ruido o funcionamiento.
- Pide el documento que sostenga la explicación del vendedor.
- Escala los indicios materiales a un técnico antes de comprometer dinero.
4. Pide los documentos que no son públicos
Parte de la due diligence solo puede entregarla el vendedor o la comunidad. El Consejo General del Notariado recomienda comprobar antes de firmar quién vende, las cargas, las cuotas comunitarias y las derramas futuras aprobadas.
Pídelos con tiempo para leerlos. Que un anuncio diga que no hay derramas o que el edificio está al día sigue siendo una afirmación del vendedor hasta que la documentación la sostenga.
| Pide | Ayuda a comprobar |
|---|---|
| Certificado de deuda con la comunidad | La situación declarada de las cuotas exigibles. |
| Actas y presupuestos recientes | Obras discutidas, acuerdos, conflictos y gastos previstos. |
| Último recibo de IBI | El importe facturado y la identificación municipal. |
| ITE o IEE y certificados aplicables | Inspecciones, deficiencias y situación administrativa documentada. |
5. Resuelve las dudas antes de firmar arras
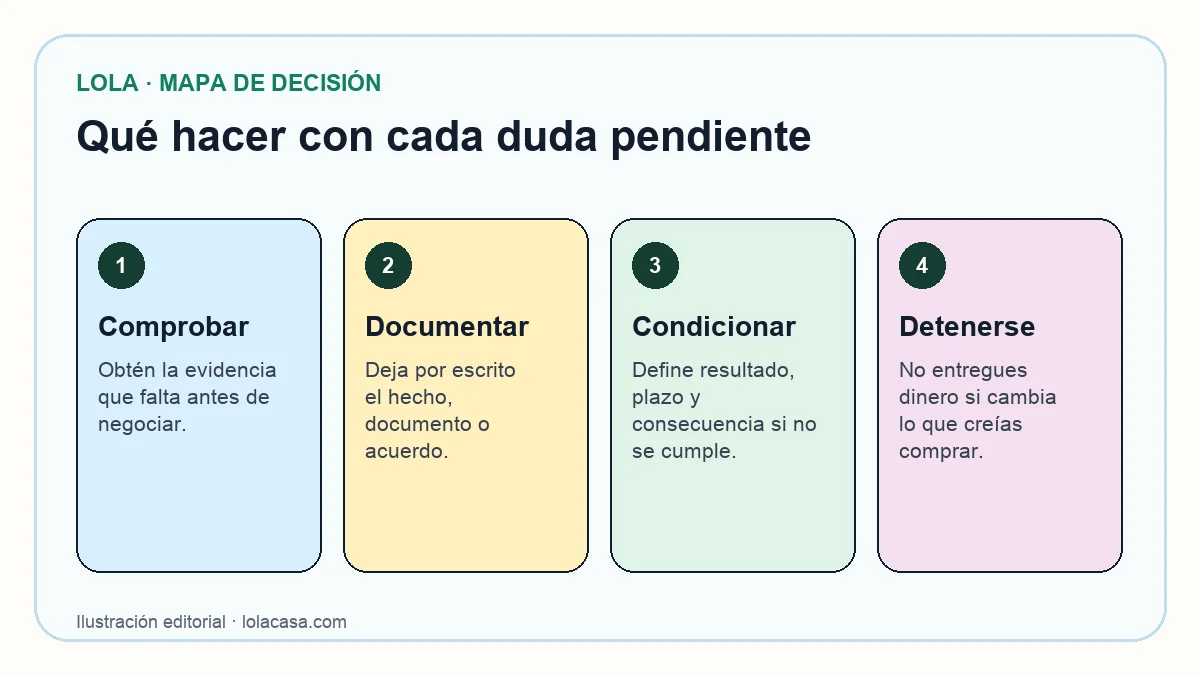
La oferta debe separar lo ya comprobado de lo que sigue pendiente. Resuelve primero cualquier duda sobre titularidad, cargas, ocupación o un defecto físico importante. Si una incertidumbre admite una condición, describe por escrito el resultado exigido, el plazo y qué ocurre si no se cumple.
Las arras no son un trámite. El contrato privado vincula y suele acompañarse de una cantidad a cuenta. Debe identificar partes, finca, anexos, precio, plazo de escritura, cargas, ocupación, documentos pendientes y consecuencias del incumplimiento.
No presupongas que cualquier plantilla protege tu financiación ni que todas las arras permiten desistir igual. Si una cláusula decide la pérdida de una cantidad importante, encarga una revisión jurídica de tu contrato concreto.
6. Coordina hipoteca, escritura e inscripción
La tasación hipotecaria estima el valor usado por la entidad, pero no revisa por ti el edificio, las cargas o el precio que conviene pagar. Mantén separadas la aprobación financiera y la investigación de la vivienda.
Cuando la operación sea viable, compara la documentación personalizada con lo negociado. El Banco de España señala que la FEIN debe entregarse al menos diez días naturales antes de que te comprometas firmando el préstamo. Usa ese tiempo y pregunta al notario antes del día de firma.
Antes de la escritura, confirma la cancelación de cargas, la entrega de llaves, la ocupación y los medios de pago. Después presenta los impuestos aplicables y la escritura en el Registro de la Propiedad; conserva los justificantes y comprueba que la inscripción final es correcta.
Checklist breve antes de firmar arras
- Presupuesto total, financiación probable y reserva para obras separados.
- Dirección, anexos y referencia catastral confirmados.
- Nota simple reciente y cargas entendidas.
- Piso y zonas comunes visitados; indicios relevantes revisados.
- Certificado de comunidad, actas, IBI y documentos aplicables recibidos.
- Oferta escrita con precio, plazo y condiciones pendientes.
- Contrato de arras revisado como contrato vinculante.
- Plan de hipoteca, escritura, impuestos, inscripción y llaves preparado.
Qué pedir o comprobar ahora
- Reúne la dirección completa y el precio; envíaselos a Lola para obtener una primera capa de registros públicos.
- Pide una nota simple reciente y confirma finca, titulares y cargas.
- Solicita al vendedor el certificado de comunidad, actas, IBI y documentos aplicables.
- Haz otra visita y lleva a un técnico cualquier indicio que pueda cambiar tu decisión.
- No entregues dinero hasta resolver las dudas materiales o protegerlas con condiciones precisas.
Fuentes y alcance
Ámbito: España. Cada enlace se abrió y comprobó en la fecha indicada.
- Viviendas e inmuebles, Consejo General del Notariado. Comprobado el 20 de septiembre de 2026.
- Registro de la Propiedad: nota simple y certificaciones, Colegio de Registradores de España. Comprobado el 20 de septiembre de 2026.
- Compra segura de vivienda. El Registro de la Propiedad te ayuda, Colegio de Registradores de España. Comprobado el 20 de septiembre de 2026.
- Antes de pedir una hipoteca, Banco de España. Comprobado el 20 de septiembre de 2026.
- Contratación de la hipoteca, Banco de España. Comprobado el 20 de septiembre de 2026.
- La referencia catastral, Dirección General del Catastro. Comprobado el 20 de septiembre de 2026.