Documentos
Certificado de deuda de comunidad: qué comprobar
Antes de comprar un piso, revisa el certificado de deuda de la comunidad, las derramas y su fecha. Qué pedir al vendedor y qué cambia en Cataluña.
Antes de comprar un piso, pide al vendedor el certificado del estado de deudas con la comunidad y comprueba su fecha, la vivienda y quién lo emite. Si indica deuda cero, revisa también los pagos futuros aprobados y las actas. La Ley de Propiedad Horizontal y el régimen catalán tienen diferencias que conviene aclarar antes de firmar.
¿Qué acredita el certificado de deuda cero?
Acredita el estado de las deudas con la comunidad que recoge el documento. Puede indicar que el propietario está al corriente o detallar cantidades pendientes: pedir un certificado no presupone que el resultado sea cero. La LPH, artículo 9.1.e, exige que coincida con la declaración del transmitente en el documento público.
Un recibo pagado solo documenta ese pago. Para investigar la compra, pide el certificado y contrasta cualquier discrepancia con los justificantes. Guárdalo junto al resto de documentos de la vivienda, sin confundirlo con el certificado bancario de deuda cero de una hipoteca.
¿Quién lo emite y cuánto tarda?
Bajo la LPH, lo emite quien ejerce la secretaría de la comunidad, con el visto bueno de la presidencia. El vendedor debe aportarlo; como comprador, pídeselo a él para que tramite la solicitud por el canal de la comunidad. La firma de la agencia inmobiliaria no sustituye esas funciones.
El artículo 9.1.e establece un máximo de siete días naturales desde la solicitud para emitirlo. Ese plazo es de expedición: no establece que el certificado caduque automáticamente siete días después. Acuerda con la notaría qué actualización necesita para la firma si entretanto hay pagos o acuerdos nuevos.
En Cataluña, el artículo 553-5.3 dispensa el visto bueno de la presidencia cuando un profesional administra la comunidad y ejerce la secretaría. No traslades sin más las reglas de firmas y plazos de un régimen al otro.
¿Deuda cero significa que no habrá derramas?
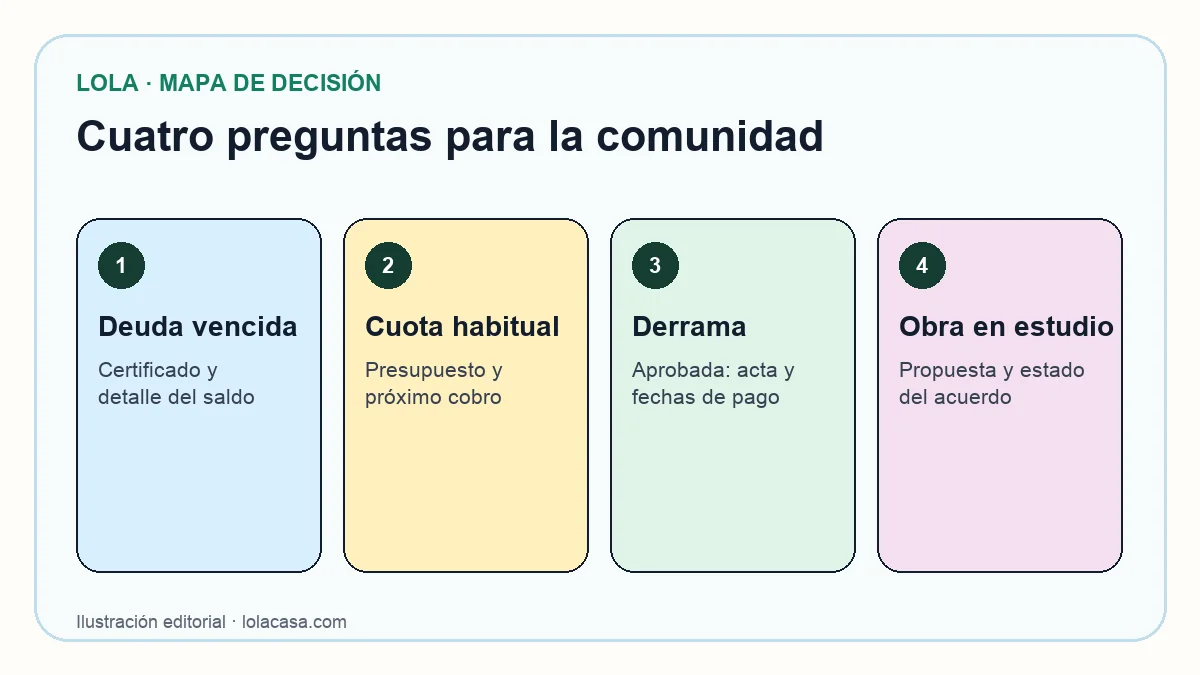
No basta con leer el saldo. El Consejo General del Notariado recomienda comprobar tanto las cuotas como las derramas futuras aprobadas antes de comprar. Separa estas cuatro preguntas; la tabla es una lista de investigación, no una regla para repartir pagos entre vendedor y comprador.
| Concepto | Qué necesitas saber | Qué pedir |
|---|---|---|
| Deuda vencida | Importes ya exigibles que siguen sin pagar. | Certificado con conceptos, periodos y saldo; aclaración de discrepancias. |
| Cuota ordinaria | Importe periódico y próxima fecha de cobro. | Presupuesto vigente y calendario de cuotas. |
| Derrama aprobada | Acuerdo, importe asignado a la vivienda y vencimientos pendientes. | Acta del acuerdo y calendario de pagos. |
| Obra en estudio | Si solo hay una propuesta o existe ya una decisión. | Actas, presupuestos disponibles y estado de la decisión. |
¿Qué cambia si compras en Cataluña?
El artículo 553-5.2 del Código Civil de Cataluña exige que el certificado incluya también los gastos comunes ordinarios y extraordinarios y las aportaciones al fondo de reserva aprobados pero aún no vencidos. Por eso, un certificado catalán no debería revisarse únicamente buscando impagos.
Pide que se distingan las cantidades vencidas de las aprobadas con vencimiento futuro. Si hay una derrama para el ascensor, comprueba el acuerdo y el calendario de tu vivienda, aunque el saldo vencido sea cero. Es un ejemplo de comprobación, no un supuesto de deuda real ni una conclusión sobre quién debe pagarla.
¿Puede responder el piso por deudas anteriores?
Sí. Donde se aplica la LPH, artículo 9.1.e, el inmueble adquirido responde por gastos generales adeudados por titulares anteriores dentro del límite de la parte vencida del año de adquisición y los tres años naturales anteriores. En Cataluña, el artículo 553-5.1 abarca la parte vencida del año en curso y los cuatro anteriores, con el alcance allí indicado para gastos comunes y fondo de reserva.
Esta afección del inmueble no es una instrucción para asumir personalmente cualquier deuda del vendedor. Si aparecen importes, lleva el certificado, las fechas y los acuerdos a la notaría o a tu abogado. El reparto y la solución documentada de una deuda concreta necesitan revisar el caso.
Tampoco basta la fecha de aprobación de una derrama para resolver quién paga. Para derramas por mejoras, el artículo 17.11 de la LPH atiende a quién sea propietario cuando las cantidades sean exigibles. No extrapoles esa regla a cualquier obra o territorio.
¿Qué pasa si te piden renunciar al certificado?
La LPH prevé que no se autorice el documento público sin la certificación, salvo exoneración expresa del adquirente. El artículo 553-5.2 catalán también contempla una renuncia expresa, con su propia redacción. Que exista esa posibilidad no convierte la ausencia del papel en prueba de ausencia de deuda.
Si te proponen renunciar porque falta tiempo, pide primero que la notaría explique las consecuencias y qué información quedaría sin comprobar. No uses esta guía como cláusula de renuncia ni como autorización para firmar. El Notariado aconseja informarse antes de firmar documentos o entregar dinero.
¿Qué pedir al vendedor antes de la firma?
Puedes enviar esta petición informativa: «Para revisar la compra, necesito el certificado actualizado del estado de deudas de esta vivienda, el importe de la cuota vigente y el detalle de derramas aprobadas con sus vencimientos. Facilítame también los acuerdos relevantes sobre obras pendientes, sin datos personales ajenos innecesarios». No es una cláusula contractual ni un modelo oficial.
Al recibirlo, coteja dirección, piso y puerta, fecha, saldo, conceptos y firmantes. Si incluye garaje o trastero, confirma qué elementos cubre. Consulta las dudas antes de firmar arras; pedir la documentación en esa fase es nuestra recomendación práctica, no un plazo legal adicional.
¿Qué puede aportar Lola AI a esta comprobación?
Envía a Lola AI la dirección exacta para investigar las fuentes públicas disponibles en esa ubicación. El informe puede aportar contexto, pero no obtiene el certificado de saldo de la comunidad ni acredita que no haya deuda privada. Consulta el alcance de las fuentes y la cobertura.
Una ayuda pública concedida a una comunidad tampoco equivale a la derrama de tu piso. Pide al vendedor la documentación comunitaria y consulta cualquier contradicción con la administración de la finca. Un dato que Lola no puede leer sigue pendiente de comprobar.
Qué pedir o comprobar ahora
- Pide al vendedor el certificado y comprueba a qué fecha y vivienda se refiere.
- Separa saldo vencido, cuota ordinaria, pagos aprobados y proyectos aún en estudio.
- Consulta con la notaría cualquier importe, omisión o propuesta de renuncia antes de firmar.
- Investiga la dirección con Lola AI y conserva por separado los documentos que debe facilitar la comunidad.
Fuentes y alcance
Ámbito: España: reglas de la Ley de Propiedad Horizontal donde resulte aplicable; Cataluña se trata por separado según el artículo 553-5 de su Código Civil. Cada enlace se abrió y comprobó en la fecha indicada.
- Ley de Propiedad Horizontal: artículos 9.1.e y 17.11, Agencia Estatal Boletín Oficial del Estado. Comprobado el 5 de octubre de 2026.
- Código Civil de Cataluña, libro quinto: artículo 553-5, Agencia Estatal Boletín Oficial del Estado. Comprobado el 5 de octubre de 2026.
- Comprar una vivienda, Consejo General del Notariado. Comprobado el 5 de octubre de 2026.