Comprar vivienda
Errores al comprar un piso: negocia con pruebas
Siete errores al comprar un piso: qué documentos pedir, cómo comparar precios y cuándo frenar antes de arras para negociar con pruebas.
Los errores al comprar un piso que debilitan tu negociación son aceptar afirmaciones sin documentos, comprometer dinero antes de revisar, comparar precios incompatibles, olvidar el edificio, trasladar reglas de otra comunidad, interpretar datos ausentes como tranquilidad y dar la hipoteca por aprobada. Antes de ofertar, convierte cada duda en una prueba pendiente y decide quién debe resolverla.
1. ¿Estás tratando el anuncio como una prueba?
Que el anuncio diga «sin cargas» o «todo reformado» no cierra la comprobación. Si negocias desde esa premisa, puedes fijar el precio antes de conocer una limitación o una obra pendiente. Guarda el anuncio y pide el documento que respalde cada afirmación relevante.
Según Registradores, la nota simple informa sobre la finca, los titulares de derechos inscritos y sus limitaciones; tiene valor informativo. Contrasta identidad, finca y cargas con esa información. Para reformas, pide planos, facturas y documentación de las actuaciones; si algo no coincide, acláralo antes de avanzar. Una nota simple no diagnostica el estado del piso.
2. ¿Vas a comprobarlo después de entregar dinero?
Adelanta las comprobaciones capaces de cambiar tu decisión. Dejar una humedad, una estancia inaccesible o unas obras comunitarias para después de arras convierte una pregunta pendiente en un problema que tendrás que gestionar con un compromiso ya asumido.
El Código Técnico, DB HS, apartado de mantenimiento, contempla revisar fisuras, humedades, desprendimientos y deformaciones. Son señales para registrar y consultar, no diagnósticos que puedas hacer durante una visita. Fotografía con permiso, pide antecedentes y encarga una inspección si la duda puede cambiar el coste o el uso previsto.
Antes de firmar, lleva el documento completo y las dudas a un profesional jurídico. La guía de comprobaciones antes de arras ayuda a ordenar los papeles; no ofrece una cláusula universal ni garantiza recuperar una entrega.
3. ¿Comparas precios que miden lo mismo?
Compara magnitudes equivalentes antes de usar un precio como argumento. Anota si cada dato es un anuncio, una compraventa o una tasación; su fecha, zona y tipo de vivienda. No presentes la media de una zona como el valor exacto del piso.
Revisa también el denominador del precio por metro cuadrado: superficie útil, construida y construida con elementos comunes no son etiquetas intercambiables. Separa garaje, trastero, terraza, estado de conservación y ascensor. Una tabla pequeña con criterios explícitos resulta más útil para discutir una oferta que un porcentaje sin contexto.
El Banco de España explica que la tasación estima el valor de la vivienda para evaluar la garantía hipotecaria. No es una promesa de descuento. Si necesitas una valoración individual, acude a un tasador; si falta superficie fiable, aclara ese dato antes de calcular.
4. ¿Has mirado el piso y olvidado el edificio?
Pide información de la comunidad antes de cerrar tu presupuesto: cuota ordinaria, deuda, derramas aprobadas, calendario de pagos y obras previstas. Solicita al vendedor las actas relevantes y los presupuestos disponibles, además del certificado de deudas. Una vivienda recién pintada no describe el estado de cubierta, fachada o ascensor.
El Consejo General del Notariado recomienda comprobar las cuotas y las derramas futuras aprobadas. Distingue un gasto aprobado de una obra que solo se está estudiando: ninguno debe transformarse en una cifra inventada. Confirma con asesoramiento quién soportaría cada pago en la operación concreta.
5. ¿Estás aplicando la regla de otra comunidad?
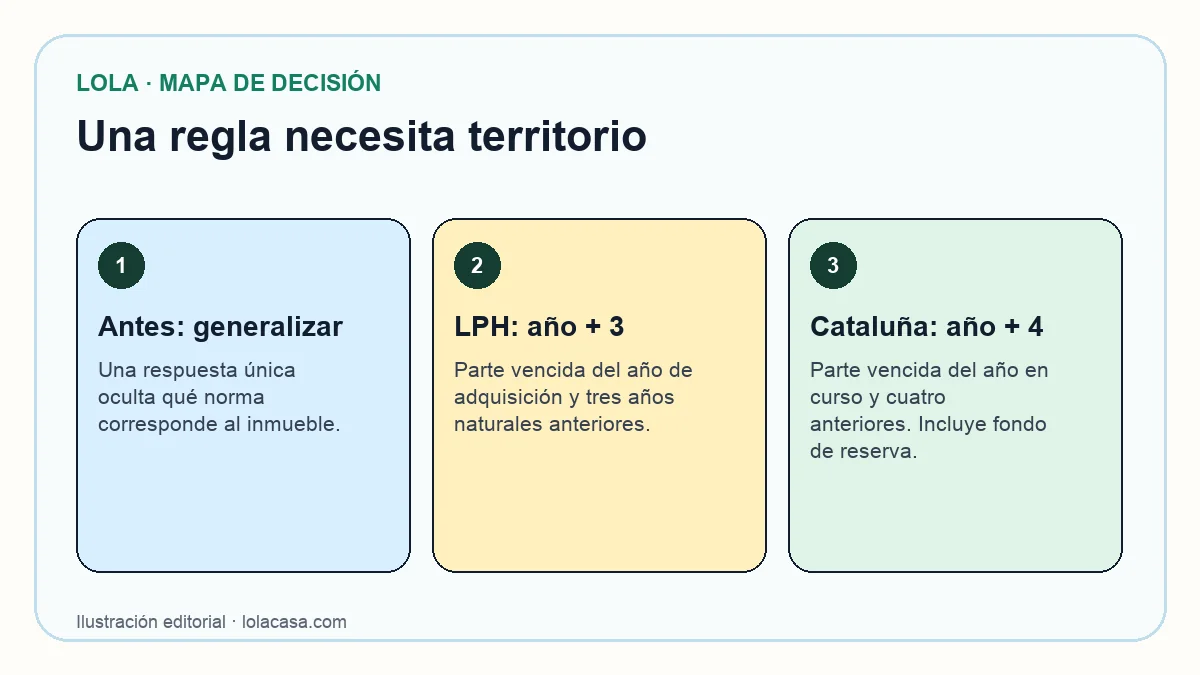
Comprueba el territorio y el régimen aplicable antes de copiar una respuesta legal. En una comprobación editorial reproducible de Lola, realizada el 30 de septiembre de 2026, la misma pregunta sobre deuda comunitaria seleccionó reglas distintas para Cataluña y Madrid. La corrección documentada fue sustituir una respuesta territorial única por respuestas con alcance definido.
La diferencia se verifica en las fuentes: el artículo 9.1.e de la Ley de Propiedad Horizontal limita la responsabilidad con el inmueble por deuda anterior a la parte vencida del año de adquisición y los tres años naturales anteriores. En Cataluña, el artículo 553-5 del Código Civil catalán incluye la parte vencida del año en curso y los cuatro años inmediatamente anteriores, y contempla el fondo de reserva.
La diferencia es un año en el periodo anterior considerado, no una estimación de la deuda. Pide el certificado y haz revisar el caso concreto; esta comparación no calcula lo que deberías pagar ni resuelve otros regímenes territoriales.
6. ¿Un dato ausente te está tranquilizando?
No cierres una comprobación con «no aparece nada» sin saber qué se consultó. Puede que la fuente no corresponda al lugar, que Lola todavía no la consulte allí, que falle la consulta o que la búsqueda válida no encuentre un resultado. Cada situación requiere una respuesta distinta.
Lola distingue el alcance de las fuentes según la ubicación. Esa cobertura no acredita que una vivienda esté libre de problemas. Pide el nombre del registro, la fecha y el resultado; si el dato decisivo sigue pendiente, acude al organismo o pide el documento al vendedor. El mapa de registros públicos explica dónde termina la evidencia pública.
7. ¿Das la financiación por confirmada?
No conviertas una conversación inicial con el banco en financiación disponible. El Banco de España advierte de que realizar la tasación no implica aprobar el préstamo. Pide por escrito el estado del estudio y las condiciones pendientes.
Antes de comprometer dinero, revisa cuánto debes aportar y cuándo, y qué ocurriría si el préstamo no se concede a tiempo. No presupongas una salida automática de las arras: la respuesta depende del contrato y del derecho aplicable. Lleva ambas cuestiones al banco y al asesor jurídico, respectivamente.
¿Cómo convertir las comprobaciones en una oferta?
Prepara una hoja con el hecho comprobado, su documento y la pregunta pendiente. Distingue el precio que puedes asumir de los costes que todavía desconoces. Si la incertidumbre cambia la viabilidad de la compra, resuélvela o detén el avance; no la disfraces de descuento.
Para ordenar todo el proceso, vuelve a la guía de compra de vivienda en España. La finalidad es decidir con información suficiente. Ningún documento obliga al vendedor a aceptar tu oferta.
Qué pedir o comprobar ahora
- Guarda el anuncio y solicita al vendedor los documentos que respalden titularidad, reformas, comunidad y obras.
- Anota para cada comparación de precio su fuente, fecha, superficie y ámbito geográfico.
- Resuelve dudas materiales con el técnico, tasador, banco o asesor jurídico adecuado antes de comprometer dinero.
- Antes de fijar la oferta, envía a Lola la dirección exacta y el precio pedido. Consulta las fuentes públicas disponibles para ese lugar y contrasta los datos pendientes con los documentos privados.
Fuentes y alcance
Ámbito: España; ejemplo de propiedad horizontal: Ley 49/1960 y régimen de Cataluña. Cada enlace se abrió y comprobó en la fecha indicada.
- Registro de la Propiedad: nota simple y certificación, Colegio de Registradores de España. Comprobado el 30 de septiembre de 2026.
- Comprar una vivienda: comprobaciones previas, Consejo General del Notariado. Comprobado el 30 de septiembre de 2026.
- Qué debes saber sobre la tasación cuando pides una hipoteca, Banco de España. Comprobado el 30 de septiembre de 2026.
- Ley 49/1960 de Propiedad Horizontal, artículo 9.1.e, Agencia Estatal Boletín Oficial del Estado. Comprobado el 30 de septiembre de 2026.
- Ley 5/2006, Código Civil de Cataluña, artículo 553-5, Agencia Estatal Boletín Oficial del Estado; Comunidad Autónoma de Cataluña. Comprobado el 30 de septiembre de 2026.
- Documento Básico HS Salubridad con comentarios, HS 1 mantenimiento, Ministerio de Vivienda y Agenda Urbana, Código Técnico de la Edificación. Comprobado el 30 de septiembre de 2026.